Chiến tranh ở Trung Đông không chỉ khiến thế giới lo ngại về nguồn cung dầu mỏ. Nó còn phơi bày một điểm yếu của nền kinh tế toàn cầu: nguồn lực có thể nằm ở một quốc gia, nhưng việc đưa nguồn lực ấy đến thị trường lại phụ thuộc vào những tuyến vận chuyển không hoàn toàn nằm trong quyền kiểm soát của quốc gia đó.
Một tên lửa có thể bị đánh chặn, nhưng chi phí vận tải, bảo hiểm và bảo vệ hạ tầng vẫn gia tăng.
Và một cuộc chiến tranh ở Trung Đông có thể khiến những người sống cách chiến trường hàng nghìn kilômét phải trả thêm tiền cho nhiên liệu, vận tải và hàng hóa.
Đây không đơn giản là câu chuyện giá dầu tăng vì chiến tranh.
Nó phản ánh một đặc điểm sâu hơn của nền kinh tế hiện đại: giá trị kinh tế không chỉ nằm ở nơi tạo ra nguồn lực, mà còn nằm trong khả năng duy trì những dòng chảy đưa nguồn lực đến thị trường.
Khi những dòng chảy ấy bị đe dọa, thiệt hại kinh tế có thể xuất hiện ngay cả trước khi cơ sở sản xuất bị phá hủy.
Điều đáng suy nghĩ là một lực lượng không kiểm soát nguồn dầu mỏ, không sở hữu các cảng xuất khẩu lớn và cũng không điều hành thị trường năng lượng vẫn có thể khiến cả hệ thống phải thay đổi hành vi.
Vì sao điều đó xảy ra?
Và thế giới thực sự đang phải trả tiền cho điều gì?
1. CHIẾN TRANH Ở TRUNG ĐÔNG: KHI THỊ TRƯỜNG PHẢN ỨNG TRƯỚC NGUY CƠ
Trong những ngày cuối tháng 10/2026, xung đột giữa Saudi Arabia và lực lượng Houthi tại Yemen tiếp tục leo thang, trở thành một mặt trận gây bất ổn trong cuộc chiến rộng hơn tại Trung Đông.
Theo Reuters ngày 24/10/2026, lực lượng Houthi tuyên bố đã tiến hành các cuộc tấn công nhằm vào nhiều mục tiêu tại Saudi Arabia, bao gồm cơ sở của Aramco tại Yanbu, nhà máy lọc dầu Rabigh, các trạm bơm dầu và tuyến đường ống Đông–Tây.
Phía Saudi Arabia thông báo đánh chặn tên lửa. Nhà chức trách cũng ghi nhận những mảnh vỡ tên lửa tại một số địa điểm.
Tuy nhiên, tại thời điểm Reuters đưa tin, chưa có xác nhận độc lập đầy đủ cho thấy tất cả những cơ sở được Houthi tuyên bố tấn công đã bị đánh trúng hoặc chịu thiệt hại.
Ngày 25/10, liên quân do Saudi Arabia dẫn đầu tiếp tục thông báo đánh chặn UAV và tên lửa hướng đến Riyadh cùng các khu vực phía nam.
Cần phân biệt ba vấn đề:
- Một lực lượng tuyên bố đã tiến hành tấn công.
- Một hệ thống phòng thủ xác nhận có hoạt động đánh chặn.
- Một cơ sở năng lượng thực sự bị phá hủy hoặc mất khả năng vận hành.
Đó là ba cấp độ bằng chứng khác nhau, không thể tự động đồng nhất.
Nhưng trong lĩnh vực năng lượng, thiệt hại vật chất không phải điều kiện duy nhất khiến thị trường phản ứng.
Ngày 23/10/2026, trước các diễn biến tấn công tiếp theo của ngày 24–25/10, giá dầu Brent kỳ hạn đóng cửa ở mức 116,72 USD/thùng, tăng 3,14% trong phiên. Cả tuần, Brent tăng khoảng 6%.
Reuters ghi nhận lo ngại về nguy cơ gián đoạn nguồn cung Trung Đông, trong đó có các đợt tấn công trước đó của Houthi, góp phần thúc đẩy giá dầu tăng.
Không thể quy toàn bộ mức tăng này cho một sự kiện quân sự. Thị trường còn phản ứng với triển vọng nguồn cung, nhu cầu, tồn kho và diễn biến cuộc chiến rộng hơn.
Nhưng một cơ chế đã bộc lộ rõ.
Thị trường năng lượng không chỉ định giá lượng dầu đang được giao dịch. Nó còn định giá nguy cơ lượng dầu ấy không thể đến được nơi tiêu thụ trong tương lai.
Một nhà máy chưa bị phá hủy vẫn có thể trở thành nguồn rủi ro.
Một tuyến đường chưa bị đóng vẫn có thể khiến các chủ tàu phải cân nhắc thay đổi hành trình.
Và một cuộc tấn công bị đánh chặn vẫn có thể làm tăng chi phí phòng vệ.
Đó là lý do không thể chỉ sử dụng số lượng công trình bị phá hủy để đo tác động kinh tế của chiến tranh.
2. VÌ SAO CHIẾN TRANH Ở TRUNG ĐÔNG CÓ THỂ GÂY RỦI RO CHO CẢ THẾ GIỚI?
Để hiểu vì sao chiến tranh ở Trung Đông có sức ảnh hưởng lớn đến kinh tế thế giới, cần nhìn khu vực này không chỉ như một nơi sản xuất dầu khí, mà còn là nơi tập trung những hành lang vận chuyển năng lượng chiến lược.
Trung Đông thường được nhìn nhận như một khu vực giàu dầu mỏ.
Điều đó đúng, nhưng chưa đủ.
Khu vực này đồng thời tập trung những hành lang vận chuyển năng lượng quan trọng nhất của thế giới.
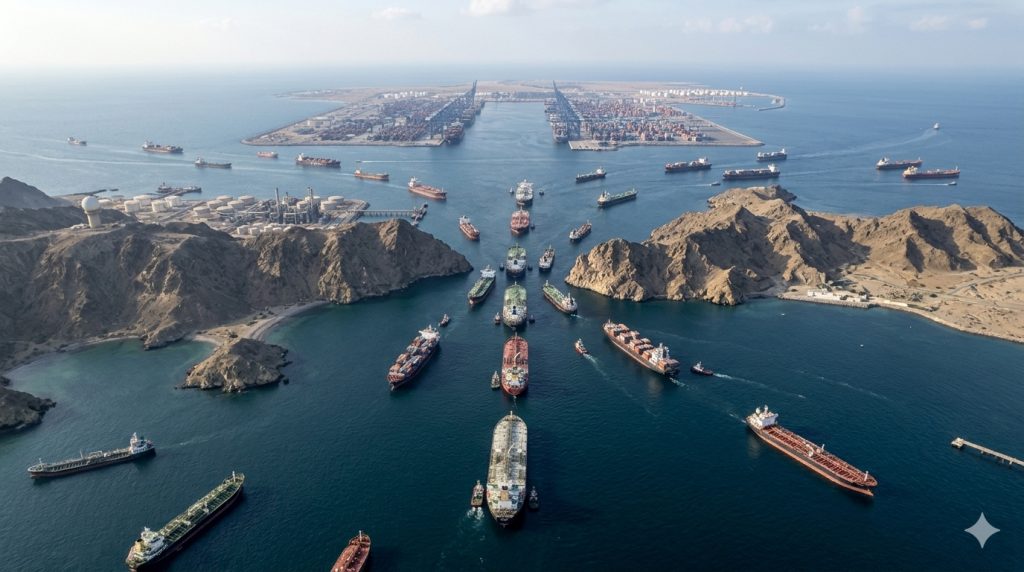
Hai trong số đó là eo biển Hormuz và tuyến Biển Đỏ – Bab el-Mandeb.
Để hiểu sâu hơn vì sao một không gian địa lý nhỏ có thể ảnh hưởng đến dòng vận tải toàn cầu, có thể tham khảo phân tích Hormuz, Đài Loan và các điểm nghẽn chiến lược. Bài viết làm rõ vai trò của điểm nghẽn trong việc tạo ra lợi thế địa chính trị và quân sự.
Eo biển Hormuz: Nơi nguồn cung phải đi qua một cửa ngõ hẹp
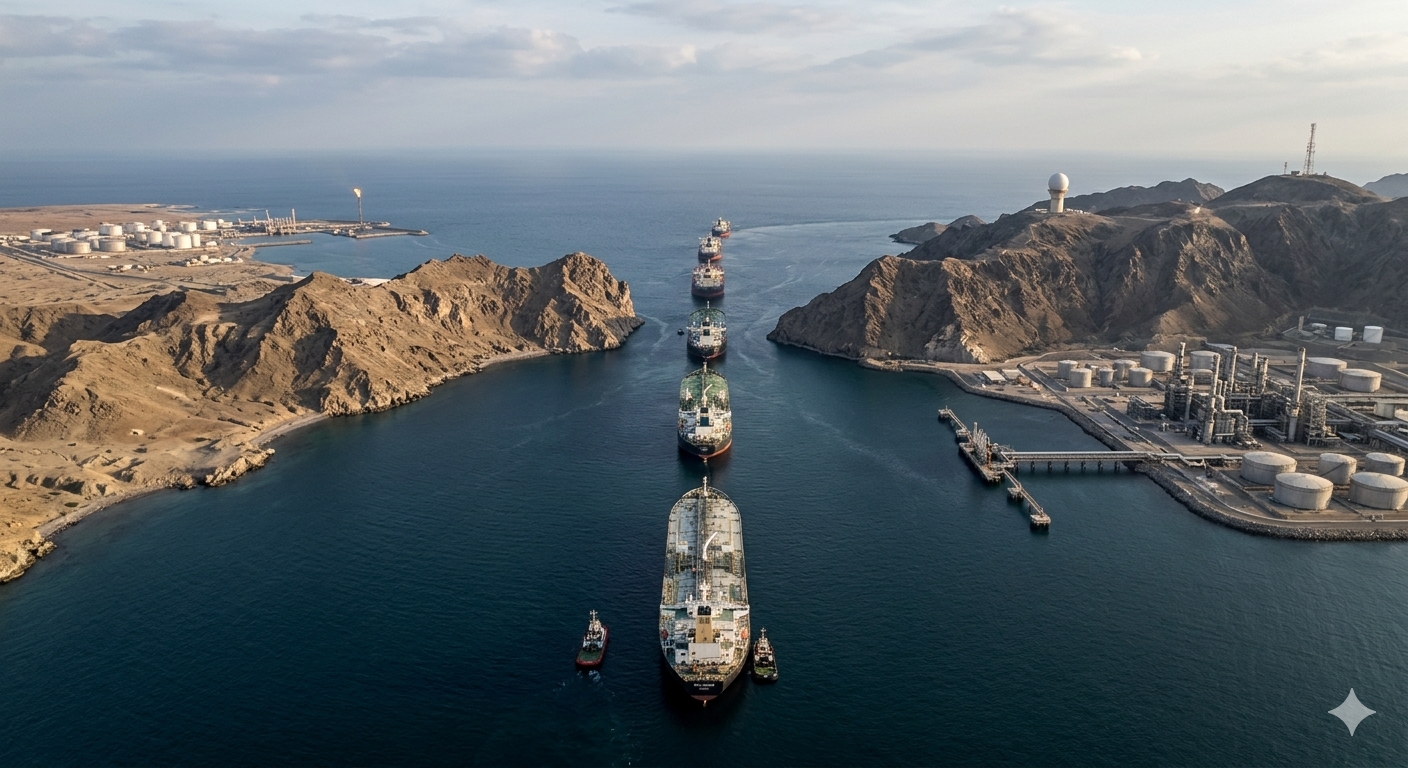
Theo Cơ quan Năng lượng Quốc tế (IEA), trong năm 2025, trung bình khoảng 20 triệu thùng dầu thô và sản phẩm dầu mỏ mỗi ngày được vận chuyển qua eo biển Hormuz.
Con số này tương đương khoảng 25% thương mại dầu mỏ bằng đường biển toàn cầu. Khoảng 80% lượng dầu đi qua đây có điểm đến tại châu Á.
Đây là dữ liệu nền của năm 2025, không phải lưu lượng thực tế trong tháng 10/2026 sau những gián đoạn do chiến tranh.
Ý nghĩa chiến lược của Hormuz nằm ở sự tập trung dòng vận tải.
Nhiều quốc gia vùng Vịnh sở hữu nguồn dầu lớn, nhưng việc đưa dầu ra thị trường quốc tế lại phụ thuộc đáng kể vào hành lang hàng hải này.
Một khi tuyến vận chuyển gặp rủi ro, các quốc gia xuất khẩu không thể ngay lập tức xây dựng những tuyến đường khác có công suất tương đương.
Bab el-Mandeb: Mắt xích kết nối Trung Đông với thương mại Á–Âu
Ở phía tây bán đảo Arab, eo biển Bab el-Mandeb kết nối Biển Đỏ với vịnh Aden và Ấn Độ Dương.
Đây là cửa ngõ phía nam của hành lang vận tải đi qua Biển Đỏ và kênh đào Suez.
Theo Cơ quan Thông tin Năng lượng Mỹ (EIA), lưu lượng dầu thô và các sản phẩm dầu mỏ qua Bab el-Mandeb giảm từ khoảng 9,3 triệu thùng/ngày năm 2023 xuống còn 4,1 triệu thùng/ngày năm 2024, trong bối cảnh an ninh hàng hải suy giảm.
Điều này cho thấy dòng vận tải có khả năng thay đổi mạnh khi một hành lang chiến lược trở nên nguy hiểm.
Dầu mỏ không nhất thiết biến mất khỏi thị trường.
Nhưng hành trình đưa dầu đến người mua có thể dài hơn, đắt hơn và kém ổn định hơn.
Đây chính là nghịch lý của một nền kinh tế toàn cầu hóa.
Nguồn lực có thể phân bố ở nhiều nơi, nhưng những tuyến vận chuyển hiệu quả nhất lại tập trung vào một số hành lang chiến lược.
Một hệ thống càng phụ thuộc vào những hành lang ấy thì rủi ro tại một điểm càng có khả năng lan truyền rộng.
3. BƯỚC NHẢY LOGIC: KHÔNG CẦN PHÁ HỦY NGUỒN CUNG VẪN CÓ THỂ GÂY THIỆT HẠI KINH TẾ
Hãy hình dung một tàu chở dầu đang chuẩn bị đi qua khu vực có nguy cơ bị tấn công.
Chủ tàu đứng trước nhiều lựa chọn.
Tiếp tục hành trình và chấp nhận rủi ro.
Mua bảo hiểm với mức phí cao hơn.
Chờ đợi điều kiện an ninh được cải thiện.
Hoặc thay đổi tuyến vận chuyển nếu có phương án khả thi.
Không có lựa chọn nào hoàn toàn miễn phí.
Đi xa hơn đồng nghĩa với tăng thời gian và nhiên liệu.
Chờ đợi làm giảm hiệu suất khai thác tàu.
Bảo hiểm đắt hơn làm tăng chi phí giao hàng.
Nếu nhiều tàu cùng thay đổi hành trình, tổng số tàu không nhất thiết giảm, nhưng năng lực vận tải hiệu dụng của hệ thống có thể suy giảm.
Một tàu phải mất thêm nhiều ngày cho mỗi chuyến sẽ thực hiện được ít chuyến hơn trong cùng một khoảng thời gian.
Để vận chuyển cùng một khối lượng hàng hóa, thị trường có thể phải huy động thêm tàu hoặc chấp nhận giao hàng chậm hơn.
Hàng hóa vẫn có thể đến nơi.
Nhưng thời gian và chi phí không còn như trước.
Đây là cơ chế kinh tế đặc biệt đáng chú ý trong chiến tranh ở Trung Đông: thiệt hại có thể hình thành từ chính những quyết định phòng ngừa rủi ro của thị trường, ngay cả khi hoạt động sản xuất chưa bị phá hủy.
TRONG MỘT NỀN KINH TẾ KẾT NỐI TOÀN CẦU, KHẢ NĂNG GÂY GIÁN ĐOẠN DÒNG CHẢY CÓ THỂ TRỞ THÀNH MỘT DẠNG QUYỀN LỰC, NGAY CẢ KHI KHÔNG KIỂM SOÁT ĐƯỢC NGUỒN TÀI NGUYÊN.
Một lực lượng không cần sở hữu dầu mỏ để tác động đến giá dầu.
Họ cũng không nhất thiết phải phong tỏa hoàn toàn tuyến hàng hải.
Chỉ cần khả năng tấn công đủ đáng tin cậy để các chủ thể vận tải, bảo hiểm và kinh doanh phải thay đổi hành vi, tác động kinh tế đã có thể xuất hiện.
Tuy nhiên, cần phân biệt khả năng gây gián đoạn với khả năng kiểm soát ổn định một hệ thống.
Phá vỡ hoạt động của một tuyến vận tải không đồng nghĩa với việc kiểm soát được tuyến ấy.
Gây thêm chi phí cho đối phương cũng không bảo đảm bên tấn công sẽ thu được lợi ích chiến lược dài hạn.
Đây là hai loại năng lực rất khác nhau.
4. CHIẾN TRANH Ở TRUNG ĐÔNG TẠO RA BA LỚP CHI PHÍ NHƯ THẾ NÀO?
Tác động kinh tế của một cuộc tấn công có thể được phân tích thành ba lớp.
Lớp thứ nhất: Chi phí quân sự và bảo vệ hạ tầng
Các quốc gia sở hữu hạ tầng năng lượng chiến lược phải bảo vệ nhà máy lọc dầu, cảng xuất khẩu, đường ống, kho chứa và những điểm trung chuyển quan trọng.
Hệ thống phòng thủ có thể bao gồm radar, phương tiện cảnh giới, lực lượng an ninh, vũ khí đánh chặn và các phương án khắc phục sự cố.
Một đợt tấn công bị đánh chặn không có nghĩa bên phòng thủ không phải trả giá.
Hoạt động đánh chặn tiêu tốn nguồn lực.
Việc duy trì cảnh giới liên tục cũng vậy.
Không thể mặc nhiên cho rằng mọi UAV tấn công đều rẻ hơn phương tiện đánh chặn. Chi phí phải được đánh giá theo từng loại vũ khí và tình huống tác chiến.
Nhưng có một sự bất đối xứng về phạm vi bảo vệ.
Bên tấn công có thể lựa chọn mục tiêu và thời điểm.
Trong khi đó, bên phòng thủ phải duy trì năng lực bảo vệ nhiều mục tiêu trong thời gian dài.
Một cuộc tấn công có thể kéo dài vài phút.
Nhưng yêu cầu sẵn sàng phòng thủ có thể kéo dài nhiều tháng.
Lớp thứ hai: Chi phí gián đoạn vận tải và cung ứng
Đây là lớp chi phí có thể vượt xa thiệt hại vật chất trực tiếp.
Theo Báo cáo Triển vọng năng lượng ngắn hạn tháng 10/2026 của EIA, các cuộc tấn công vào đường ống Đông–Tây của Saudi Arabia trong tháng 9 đã tạm thời làm gián đoạn một tuyến xuất khẩu dầu quan trọng.
Trước những cuộc tấn công, EIA ước tính tuyến này đang hỗ trợ xuất khẩu hơn 5 triệu thùng dầu mỗi ngày qua cảng Yanbu.
Ngày 15/9, giá dầu Brent giao ngay có lúc đạt 131 USD/thùng khi thị trường phải đối diện với nguy cơ giảm lượng dầu có thể giao đến người mua.
Cần lưu ý đây là giá Brent giao ngay tại một thời điểm trong tháng 9, khác với mức đóng cửa hợp đồng tương lai Brent ngày 23/10.
Trường hợp này làm rõ một vấn đề.
Mối quan tâm của thị trường không chỉ là quốc gia đó còn bao nhiêu dầu dưới lòng đất.
Mà còn là lượng dầu có thể đưa ra thị trường, bằng tuyến nào và với tốc độ bao nhiêu.
Lớp thứ ba: Chi phí lan truyền vào nền kinh tế
Dầu mỏ vừa là hàng hóa, vừa là đầu vào của nhiều hoạt động kinh tế.
Vận tải đường bộ sử dụng nhiên liệu.
Hàng không cần nhiên liệu bay.
Vận tải biển chịu chi phí nhiên liệu, bảo hiểm và hành trình.
Công nghiệp hóa chất sử dụng dầu khí làm nguyên liệu.
Khi chi phí năng lượng tăng, doanh nghiệp có thể phải lựa chọn giữa giảm biên lợi nhuận, nâng giá bán hoặc điều chỉnh quy mô hoạt động.
Nếu tình trạng kéo dài, tác động có thể lan sang giá hàng hóa và sức mua của người tiêu dùng.
Tuy nhiên, cơ chế truyền dẫn không diễn ra đồng thời ở mọi nền kinh tế.
Nó còn phụ thuộc vào tồn kho, hợp đồng dài hạn, chính sách giá, tỷ giá, cạnh tranh và khả năng thay thế nguồn năng lượng.
Vì vậy, không thể lấy mức tăng giá dầu quốc tế để suy ra một mức tăng tương ứng của mọi loại hàng hóa.
Nhưng có một chuỗi tác động đáng nhận diện:
RỦI RO QUÂN SỰ → CHI PHÍ BẢO VỆ VÀ VẬN TẢI → KHẢ NĂNG CUNG ỨNG → GIÁ NĂNG LƯỢNG → CHI PHÍ SẢN XUẤT → NGƯỜI TIÊU DÙNG.
Chiến tranh xảy ra tại một địa điểm.
Nhưng chi phí có thể đi qua hàng nghìn giao dịch kinh tế trước khi đến người tiêu dùng cuối cùng.
5. KHI TUYẾN DỰ PHÒNG CŨNG BỊ ĐE DỌA: HỆ THỐNG MẤT AN TOÀN NHƯ THẾ NÀO?
Có một cơ chế quan trọng hơn cả việc giá dầu tăng trong một phiên giao dịch.
Đó là sự suy giảm khả năng dự phòng của toàn hệ thống.
Trong điều kiện bình thường, khi một tuyến vận tải gặp khó khăn, hệ thống có thể chuyển bớt dòng hàng sang tuyến khác.
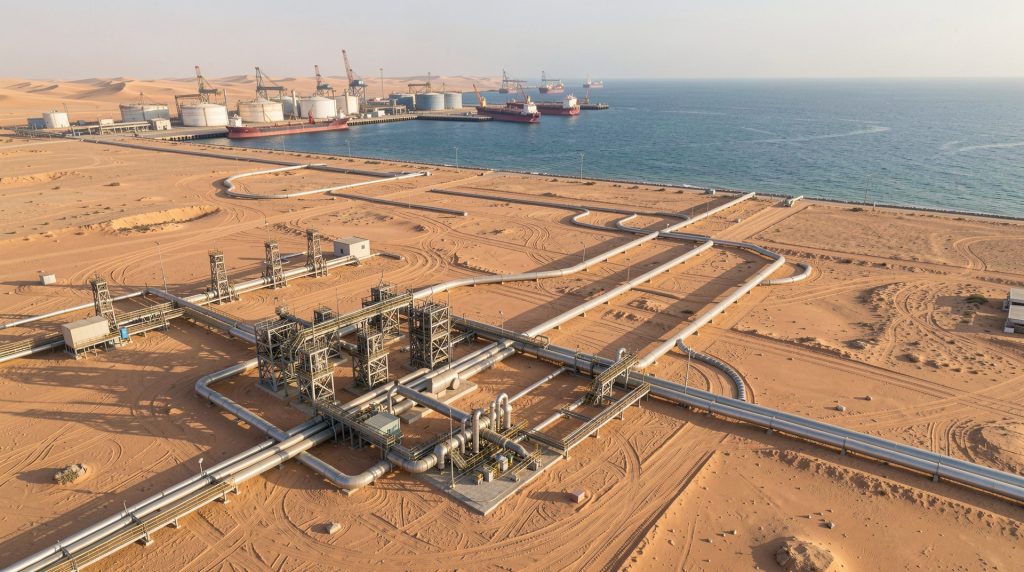
Saudi Arabia có đường ống Đông–Tây để vận chuyển dầu đến cảng Yanbu trên Biển Đỏ, qua đó giảm phụ thuộc vào việc xuất khẩu hoàn toàn qua Hormuz.
Đây là một năng lực dự phòng chiến lược.
Nhưng khi bản thân tuyến đường ống Đông–Tây hoặc khu vực xuất khẩu phía Biển Đỏ cũng chịu nguy cơ tấn công, bài toán thay đổi.
Tuyến thay thế không còn hoàn toàn an toàn.
Dòng dầu có thể gặp tình trạng chuyển hướng sang một hạ tầng đang phải chịu sức ép vận hành.
Nếu nhiều mắt xích cùng bị đe dọa, hệ thống có thể trải qua một chuỗi biến đổi:
Tuyến chính gặp rủi ro → chuyển tải sang tuyến thay thế → tuyến thay thế chịu thêm sức ép → thời gian và chi phí tăng → năng lực cung ứng hiệu dụng giảm.
Đây là một mô hình cơ chế, không có nghĩa mọi tuyến vận tải đều đã đóng hoặc tất cả các bước đều đã xảy ra trên thực tế.
Điều đáng chú ý nằm ở giới hạn của khả năng thay thế.
Một tuyến đường ống có công suất thiết kế lớn chưa chắc có thể lập tức vận hành tối đa trong mọi điều kiện.
Một cảng có khả năng tiếp nhận tàu dầu không đồng nghĩa nó có đủ kho chứa, bến bãi, kết nối đường ống và năng lực xử lý để thay thế hoàn toàn cảng khác.
Một hành lang vận chuyển khả thi về mặt địa lý chưa chắc có hiệu quả kinh tế tương đương.
Hệ thống vì thế có hai loại hiệu quả cần phân biệt.
Hiệu quả trong điều kiện bình thường là vận chuyển được hàng hóa với chi phí thấp, thời gian ngắn và năng suất cao.
Khả năng chống chịu trong khủng hoảng là tiếp tục duy trì được những chức năng thiết yếu khi một hoặc nhiều mắt xích không còn hoạt động như dự kiến.
Một hệ thống được tối ưu hóa cho chi phí thấp nhất chưa chắc là hệ thống có khả năng chống chịu tốt nhất.
Đó không chỉ là vấn đề của ngành dầu khí.
Đó là bài toán chung của hạ tầng, logistics và quản trị không gian kinh tế.
Chiến tranh ở Trung Đông cho thấy: một hệ thống vận tải có thể rất hiệu quả trong điều kiện bình thường, nhưng trở nên dễ tổn thương khi cả tuyến chính và tuyến dự phòng cùng chịu sức ép.
6. QUYỀN LỰC NĂNG LƯỢNG: SỞ HỮU TÀI NGUYÊN HAY CHI PHỐI DÒNG CHẢY?
Chiến tranh ở Trung Đông đặt ra câu hỏi vượt khỏi cách đánh giá quyền lực năng lượng truyền thống: liệu sở hữu trữ lượng dầu lớn đã đủ để bảo đảm khả năng chi phối thị trường, nếu những tuyến vận chuyển dầu không còn an toàn?
Điều đó có cơ sở.
Nhưng nếu chỉ nhìn vào trữ lượng, chúng ta có thể bỏ qua những tầng quyền lực khác.
Có thể phân biệt ba dạng quyền lực.
Quyền lực tài nguyên
Đây là khả năng sở hữu, khai thác và điều chỉnh sản lượng dầu khí.
Quyền lực tài nguyên có thể tạo ra khả năng ảnh hưởng đến nguồn cung thị trường, nhưng sức ảnh hưởng còn phụ thuộc vào nhu cầu, chi phí sản xuất, khả năng xuất khẩu và các nguồn cung thay thế.
Quyền lực hạ tầng
Đây là khả năng sở hữu, vận hành hoặc chi phối những công trình cho phép nguồn tài nguyên được đưa ra thị trường.
Nó bao gồm đường ống, cảng xuất khẩu, kho chứa, cơ sở lọc dầu và các hành lang vận tải.
Một quốc gia có nhiều dầu nhưng thiếu hạ tầng xuất khẩu sẽ gặp giới hạn trong việc chuyển tài nguyên thành doanh thu.
Ngược lại, một quốc gia không có trữ lượng dầu quá lớn vẫn có thể giữ vai trò đáng kể nếu sở hữu vị trí trung chuyển hoặc hệ thống logistics quan trọng.
Quyền lực gây gián đoạn
Đây là khả năng tạo ra rủi ro đủ lớn khiến các chủ thể khác phải thay đổi hành vi, phân bổ thêm nguồn lực hoặc chấp nhận chi phí cao hơn.
Nó không nhất thiết đòi hỏi quyền sở hữu hạ tầng.
Và cũng không nhất thiết tạo ra lợi ích kinh tế trực tiếp cho bên thực hiện.
Nhưng nó có thể tác động đến cách thị trường định giá rủi ro và tổ chức hoạt động.
Ba dạng quyền lực ấy không hoàn toàn tách biệt.
Một quốc gia có thể đồng thời sở hữu nguồn dầu, cảng xuất khẩu và năng lực bảo vệ tuyến vận tải.
Một lực lượng khác có thể không kiểm soát tài nguyên nhưng lại có khả năng đe dọa hành lang vận chuyển.
Các doanh nghiệp vận tải, bảo hiểm và quốc gia nhập khẩu sau đó phản ứng theo lợi ích và giới hạn của riêng mình.
Không có một chủ thể nào mặc nhiên kiểm soát toàn bộ chuỗi.
Quyền lực trong hệ thống năng lượng không chỉ thuộc về người sở hữu nguồn lực. Nó còn phụ thuộc vào ai có khả năng duy trì, chi phối hoặc làm gián đoạn việc đưa nguồn lực ấy đến thị trường.
Tuy nhiên, quyền lực gây gián đoạn có giới hạn.
Nó có thể tạo ra phản ứng quân sự từ đối phương, thúc đẩy thị trường tìm tuyến thay thế hoặc khiến các quốc gia đầu tư mạnh hơn vào bảo vệ và dự phòng.
Khả năng gây tổn thất không tự động chuyển thành quyền kiểm soát lâu dài.
Đây là giới hạn cần giữ lại khi đánh giá sức mạnh của một lực lượng quân sự.
7. TỪ MỘT CUỘC TẤN CÔNG ĐẾN BA KỊCH BẢN KINH TẾ
Không phải mọi cuộc tấn công vào hạ tầng năng lượng đều dẫn đến khủng hoảng toàn cầu.
Tác động phụ thuộc vào phạm vi, thời gian và khả năng ứng phó.
Có thể xem xét ba kịch bản.
Kịch bản thứ nhất: Rủi ro tăng nhưng dòng vận tải chủ yếu được duy trì
Các cuộc tấn công bị đánh chặn hoặc chỉ gây gián đoạn hạn chế.
Hoạt động vận chuyển tiếp tục, nhưng doanh nghiệp phải tính thêm chi phí bảo hiểm và an ninh.
Trong trường hợp này, thiệt hại có thể thể hiện rõ hơn ở phần chi phí phòng ngừa và phần bù rủi ro thay vì thiếu hụt dầu thực tế.
Kịch bản thứ hai: Một số hạ tầng chủ chốt bị gián đoạn kéo dài
Các tuyến đường ống, cảng hoặc tuyến hàng hải bị giảm năng lực hoạt động.
Dòng hàng phải chuyển hướng.
Nguồn cung có thể vẫn tồn tại, nhưng lượng hàng giao đến thị trường bị hạn chế.
Tác động sẽ phụ thuộc vào mức độ thiếu hụt, năng lực dự phòng, tồn kho và phản ứng của các nước sản xuất.
Đây là kịch bản có nguy cơ tạo ra cú sốc giá mạnh hơn.
Kịch bản thứ ba: Thị trường thích nghi và xây dựng năng lực thay thế
Các quốc gia và doanh nghiệp tăng dự trữ, đa dạng hóa nhà cung cấp, điều chỉnh tuyến vận chuyển và đầu tư thêm hạ tầng dự phòng.
Chi phí xây dựng năng lực chống chịu có thể tăng trong ngắn hạn.
Nhưng rủi ro phụ thuộc vào một mắt xích có thể giảm theo thời gian.
Điều này cho thấy một nghịch lý khác.
Chiến tranh có thể khiến thế giới phải trả giá vì thiếu khả năng dự phòng.
Nhưng chính những cú sốc ấy cũng có thể thúc đẩy quá trình tái cấu trúc chuỗi cung ứng và hệ thống năng lượng.
Không thể dự đoán chắc chắn kịch bản nào sẽ chiếm ưu thế.
Điều cần theo dõi không chỉ là số cuộc tấn công, mà còn là thời gian gián đoạn thực tế, năng lực xuất khẩu, tồn kho, chi phí vận chuyển và tốc độ khôi phục hoạt động.
Những thay đổi về tuyến vận tải, nguồn cung và quan hệ đối tác có thể tiếp tục tồn tại ngay cả khi chiến sự kết thúc. Cơ chế này được phân tích rộng hơn trong bài Sau xung đột, cấu trúc quyền lực thay đổi như thế nào?.
8. CHIẾN TRANH Ở TRUNG ĐÔNG VÀ BÀI TOÁN AN NINH NĂNG LƯỢNG VIỆT NAM
Đối với Việt Nam, chiến tranh ở Trung Đông đặt ra một câu hỏi quan trọng hơn diễn biến giá dầu trong vài phiên giao dịch.
Nền kinh tế có thể duy trì hoạt động thiết yếu trong bao lâu nếu nguồn cung năng lượng và vận tải quốc tế cùng bị gián đoạn?
Việt Nam có năng lực khai thác dầu khí trong nước và hai nhà máy lọc dầu lớn là Dung Quất và Nghi Sơn.
Nhưng có nhà máy lọc dầu không đồng nghĩa hoàn toàn tự chủ về nguyên liệu đầu vào.
Một nhà máy có thể phải nhập khẩu loại dầu thô phù hợp với cấu hình công nghệ.
Năng lực chế biến trong nước vì thế cần được phân biệt với mức độ chủ động về nguồn dầu thô.
Trong năm 2026, Bộ Công Thương đã triển khai nhiều giải pháp ứng phó với rủi ro từ Trung Đông.
Chỉ thị số 06/CT-BCT ngày 9/3/2026 yêu cầu bảo đảm nguồn cung năng lượng, duy trì hoạt động lọc dầu, thực hiện kế hoạch nhập khẩu và dự trữ, đồng thời chủ động đa dạng hóa nguồn nguyên liệu.
Những biện pháp ấy cho thấy an ninh năng lượng không chỉ là vấn đề khai thác hay mua được dầu.
Nó còn là năng lực duy trì cả chuỗi cung ứng.
Thứ nhất: Rủi ro về nguồn nhập khẩu
Khi một khu vực xuất khẩu lớn gặp khủng hoảng, các doanh nghiệp có thể phải tìm nhà cung cấp khác.
Nhưng nguồn thay thế không tự động có sẵn với cùng giá, chất lượng và thời gian giao hàng.
Khả năng đa dạng hóa cần được kiểm chứng bằng hợp đồng, tính tương thích nguyên liệu và điều kiện vận tải thực tế.
Thứ hai: Rủi ro về chi phí vận tải
Việt Nam là nền kinh tế có mức độ gắn kết lớn với thương mại quốc tế.
Chi phí vận tải tăng có thể tác động đến hoạt động nhập khẩu nguyên liệu và xuất khẩu hàng hóa.
Ngay cả khi doanh nghiệp không trực tiếp nhập dầu từ Trung Đông, họ vẫn có thể chịu tác động của giá nhiên liệu và cước vận tải quốc tế.
Vì vậy, mức độ phụ thuộc không thể chỉ đo bằng tỷ trọng nhập khẩu trực tiếp từ một quốc gia.
Thứ ba: Rủi ro về khả năng duy trì hoạt động liên tục
Dự trữ nhiên liệu là một công cụ quan trọng.
Nhưng năng lực dự phòng còn bao gồm kho chứa, vận tải nội địa, hệ thống phân phối, khả năng điều tiết giữa các vùng và phương án xử lý gián đoạn.
Một quốc gia có thể bảo đảm đủ tổng lượng xăng dầu trên phạm vi cả nước nhưng vẫn đối mặt với thiếu hụt cục bộ nếu hệ thống phân phối gặp trục trặc.
Từ góc nhìn hệ thống, an ninh năng lượng cần được đánh giá bằng những câu hỏi cụ thể:
- Nguồn cung có thể duy trì trong bao lâu dưới các kịch bản gián đoạn khác nhau?
- Nếu nhà cung cấp chính gặp khó khăn, có thể thay thế bằng nguồn nào và trong thời gian bao lâu?
- Hệ thống lọc dầu có khả năng tiếp nhận những loại dầu thô thay thế đến mức nào?
- Dự trữ và mạng lưới phân phối có đủ năng lực duy trì hoạt động thiết yếu khi chi phí nhập khẩu tăng mạnh?
Đây là những chỉ tiêu cần dữ liệu vận hành và mô hình kiểm tra sức chịu đựng để trả lời.
Không thể kết luận mức độ an toàn thực tế chỉ từ sự tồn tại của nhà máy, kho dự trữ hoặc những cam kết hợp đồng.
AN NINH NĂNG LƯỢNG KHÔNG CHỈ LÀ CÓ ĐỦ NHIÊN LIỆU KHI MỌI THỨ BÌNH THƯỜNG, MÀ LÀ CÓ KHẢ NĂNG DUY TRÌ HOẠT ĐỘNG KHI ĐIỀU KIỆN BÌNH THƯỜNG KHÔNG CÒN.
Vấn đề này liên quan trực tiếp đến khả năng thay thế nguồn cung và quyền lựa chọn của một quốc gia. Có thể xem thêm phân tích Hợp tác hay phụ thuộc? Khi nào một quan hệ trở thành ràng buộc? để nhận diện giới hạn của sự phụ thuộc trong những điều kiện bất lợi.
9. THẾ GIỚI CÓ THỂ LÀM GÌ ĐỂ GIẢM CHI PHÍ CỦA CHIẾN TRANH?
Trước những cú sốc từ chiến tranh ở Trung Đông, các nền kinh tế không hoàn toàn bất lực. Dự trữ dầu, đa dạng hóa nguồn cung và năng lực vận tải thay thế có thể giúp giảm bớt thiệt hại.
Một trong những cơ chế quan trọng là sử dụng dự trữ dầu khẩn cấp.
Ngày 15/10/2026, IEA cho biết khoảng 330 triệu thùng dầu đã được giải phóng theo chương trình hành động tập thể ứng phó với cuộc khủng hoảng eo biển Hormuz. Các nước thành viên đồng thời chuẩn bị đưa thêm lượng dự trữ còn lại ra thị trường.
Điều này phản ánh vai trò của năng lực dự phòng ở quy mô quốc tế.
Khi dòng cung ứng thương mại gặp khó khăn, nguồn dự trữ có thể giúp giảm bớt tình trạng thiếu hụt trong ngắn hạn.
Tuy nhiên, dự trữ không thể thay thế vô thời hạn hoạt động khai thác, chế biến và vận chuyển.
Nếu gián đoạn kéo dài, nguồn dự trữ cũng có giới hạn.
Bởi vậy, khả năng chống chịu đòi hỏi nhiều lớp giải pháp kết hợp.
Đa dạng hóa nguồn nhập khẩu.
Phát triển các hành lang vận tải thay thế có năng lực thực tế.
Duy trì kho dự trữ chiến lược và thương mại.
Tăng tính linh hoạt của nhà máy lọc dầu và hệ thống phân phối.
Phát triển các nguồn năng lượng thay thế phù hợp.
Và quan trọng hơn, xây dựng năng lực phối hợp khi nhiều mắt xích cùng gặp khủng hoảng.
Những giải pháp ấy đều có chi phí.
Nhưng bài toán quản trị không phải là loại bỏ toàn bộ chi phí dự phòng.
Mà là tìm điểm cân bằng giữa chi phí duy trì khả năng chống chịu và tổn thất có thể xảy ra nếu hệ thống bị gián đoạn.
Một khoản đầu tư dự phòng có thể trông kém hiệu quả trong điều kiện bình thường.
Nhưng giá trị của nó có thể chỉ được bộc lộ khi khủng hoảng thực sự xuất hiện.
Đó là lý do hiệu quả kinh tế của hạ tầng chiến lược không nên chỉ được đánh giá bằng chi phí vận hành trong những năm thị trường thuận lợi.
10. KẾT LUẬN: THẾ GIỚI ĐANG TRẢ GIÁ CHO ĐIỀU GÌ?
Chiến tranh ở Trung Đông không phải nguyên nhân duy nhất khiến thị trường năng lượng biến động. Nhưng nó cho thấy một đặc điểm quan trọng: trong nền kinh tế toàn cầu, quyền sở hữu nguồn lực không đồng nghĩa với khả năng kiểm soát toàn bộ dòng chảy tạo ra giá trị.
Nguồn cung, nhu cầu, tồn kho, chính sách và triển vọng kinh tế vẫn đóng vai trò quan trọng.
Cũng không thể kết luận rằng một lực lượng có khả năng gây gián đoạn hạ tầng sẽ mặc nhiên giành được quyền lực chiến lược lâu dài.
Nhưng chiến tranh ở Trung Đông đang cho thấy một đặc điểm cần được nhận diện.
Nền kinh tế hiện đại không chỉ được tổ chức quanh việc sản xuất ra hàng hóa.
Nó còn dựa trên một mạng lưới phức tạp gồm cảng biển, đường ống, tàu vận tải, hợp đồng, bảo hiểm, kho chứa và hệ thống phân phối.
Giá trị của nguồn lực phụ thuộc một phần vào khả năng vận chuyển nguồn lực ấy đến nơi cần sử dụng.
Khi mạng lưới vận hành thông suốt, những kết nối này thường ít được chú ý.
Khi một mắt xích gặp khủng hoảng, vai trò của nó trở nên rõ ràng.
Một cơ sở dầu khí có thể không bị phá hủy, nhưng thị trường vẫn phải chi thêm để bảo vệ.
Một tuyến vận tải có thể chưa bị đóng, nhưng doanh nghiệp vẫn phải tính lại chi phí và hành trình.
Một quốc gia có thể sở hữu nguồn năng lượng, nhưng khả năng đưa năng lượng ấy đến người tiêu dùng lại phụ thuộc vào những kết nối không hoàn toàn nằm trong quyền kiểm soát của mình.
CHIẾN TRANH CÓ THỂ CHỈ PHÁ HỦY MỘT MẮT XÍCH. NHƯNG NẾU MẮT XÍCH ẤY GIỮ VAI TRÒ QUAN TRỌNG TRONG DÒNG CHẢY TOÀN CẦU, CẢ HỆ THỐNG CÓ THỂ PHẢI TRẢ GIÁ.
Bài học không chỉ dành cho Trung Đông.
Nó đặt ra một nguyên tắc đối với mọi quốc gia đang tham gia sâu vào nền kinh tế toàn cầu.
Không thể chỉ đo sức mạnh kinh tế bằng lượng tài nguyên sở hữu, quy mô sản xuất hay giá trị thương mại.
Còn phải xem xét khả năng bảo vệ, duy trì và khôi phục những dòng chảy tạo ra giá trị.
Bởi một quốc gia không thực sự an toàn chỉ vì có nhiều nguồn lực.
Quốc gia ấy còn cần đủ năng lực để duy trì việc sử dụng những nguồn lực đó khi hệ thống bên ngoài gặp khủng hoảng.
Phan Phụng Long
Hiểu Chiến Lược – Nhìn Thấu Cuộc Sống
NGUỒN THAM KHẢO VÀ ĐỐI CHIẾU
- Reuters, 24/10/2026 – Houthis say they targeted Saudi oil sites — Thông tin về các tuyên bố tấn công và giới hạn xác minh.
- Reuters, 25/10/2026 – Saudi Arabia intercepts drones and missiles — Diễn biến đánh chặn tại Saudi Arabia.
- Reuters, 23/10/2026 – Oil prices jump on Houthi attacks — Giá dầu Brent và phản ứng thị trường.
- IEA – Strait of Hormuz Factsheet, cập nhật tháng 2/2026 — Vai trò của Hormuz trong thương mại dầu mỏ.
- EIA – World Oil Transit Chokepoints, 3/3/2026 — Dòng vận tải dầu mỏ qua các điểm nghẽn hàng hải.
- EIA – Short-Term Energy Outlook, 6/10/2026 — Gián đoạn đường ống Đông–Tây và giá dầu tháng 9/2026.
- IEA – Governing Board Statement, 15/10/2026 — Giải phóng dự trữ dầu khẩn cấp.
- Bộ Công Thương – Chỉ thị 06 về bảo đảm an ninh năng lượng, 10/3/2026 — Chính sách ứng phó của Việt Nam.
Nội dung được tổng hợp và phân tích từ các nguồn công khai đến ngày 26/10/2026. Các kịch bản và nhận định về cơ chế truyền dẫn là phân tích của tác giả, không phải kết luận xác nhận về mọi sự kiện quân sự hoặc dự báo chắc chắn về thị trường.
#AnninhnangluongVietNam #Chuoicungungdaumo #EobienHormuz #Quyenlucgaygiandoan #Ruironangluongtoancau